Fijar los precios de un negocio calculando «a ojo» o imitando lo que cobra la competencia en la acera de enfrente es una de las decisiones más riesgosas en el escenario comercial cubano actual. Por un lado, la volatilidad en el costo de los insumos y las fluctuaciones cambiarias pueden hacer que vendas a pérdida sin percatarte; por el otro, operar sin una justificación documental sólida expone al negocio a multas severas y cierres temporales ante cualquier inspección de precios de los gobiernos locales o del Ministerio de Finanzas y Precios (MFP).
En Cuba, la ficha de costo y gasto no es un mero formalismo burocrático ni una teoría contable reservada a economistas. Es el documento técnico y probatorio que demuestra cómo invertiste cada peso para elaborar un producto, prestar un servicio o comercializar una mercancía, justificando la ganancia que aplicas y garantizando que tu precio sea legal, transparente y rentable.
Las 3 leyes oficiales que debes dominar sobre precios y costos
Para operar con tranquilidad y seguridad jurídica, todo titular de una Mipyme, socio de cooperativa o trabajador por cuenta propia debe conocer las tres disposiciones fundamentales dictadas por el Ministerio de Finanzas y Precios:
1. Resolución 148 de 2023: La metodología universal
Aprobada en la Gaceta Oficial No. 64 Ordinaria de 6 de julio de 2023. Es de obligatorio cumplimiento para todos los actores económicos (empresas estatales, Mipymes, CNA y trabajadores por cuenta propia).
- Tope a los gastos indirectos del local: En producción o elaboración gastronómica, los gastos indirectos aplicables a una unidad no pueden exceder 1,5 veces la mano de obra directa.
- En actividades de servicios, los gastos indirectos no pueden exceder 1,0 vez la mano de obra directa.
2. Resolución 209 de 2024: Compras y contratos con el Estado
Publicada en la Gaceta Oficial No. 57 Ordinaria de 27 de junio de 2024. Regula la contratación entre el sector estatal y los actores no estatales. Exige que todo precio acordado se fundamente en una ficha de costo donde la tasa de utilidad máxima no supere el 30% sobre los costos y gastos totales comprobados, más el impuesto sobre las ventas o servicios.
3. Resolución 225 de 2024: Productos de primera necesidad y precios topados
Publicada en la Gaceta Oficial No. 61 Ordinaria de julio de 2024. Exoneró de aranceles a seis productos esenciales importados (pollo troceado, aceites comestibles salvo oliva, leche en polvo, pastas alimenticias, salchichas y detergente en polvo) y fijó precios minoristas máximos centralizados en CUP, con un margen comercial de hasta el 30% sin rebasar los topes oficiales.
Los tres grandes componentes de una ficha de costo
Cualquier ficha técnica para producción o gastronomía se organiza en tres bloques fundamentales:
- 1. Gastos Materiales Directos: Materias primas principales, ingredientes secundarios y envases que componen la unidad física. Cada insumo debe tener respaldo en facturas comerciales o recibos legales.
- 2. Mano de Obra Directa: El salario devengado por las personas que intervienen directamente en la elaboración o servicio, más la contribución especial a la seguridad social y tributos sobre la fuerza de trabajo.
- 3. Gastos Indirectos del Local: Costos fijos necesarios para operar (alquiler, electricidad, agua, gas, limpieza y contabilidad), sujetos al tope de 1,5 veces la mano de obra en producción.
Caso práctico detallado: Elaboración de una pizza de jamón
Veamos cómo se calcula el costo de una pizza artesanal con datos claros y comprobables:
Paso 1: Cálculo de materias primas e insumos directos
| Insumo / Ingrediente | Norma por pizza | Precio de compra | Costo por pizza (CUP) |
|---|---|---|---|
| Harina de trigo panadera | 0,220 kg | 500,00 CUP / kg | 110,00 CUP |
| Levadura seca | 0,005 kg | 2.000,00 CUP / kg | 10,00 CUP |
| Salsa de tomate sazonada | 0,080 kg | 350,00 CUP / kg | 28,00 CUP |
| Queso gouda rallado | 0,110 kg | 1.800,00 CUP / kg | 198,00 CUP |
| Jamón cocido en dados | 0,080 kg | 1.400,00 CUP / kg | 112,00 CUP |
| Aceite vegetal y condimentos | Porción | Varios | 15,00 CUP |
| Caja de cartón para pizza | 1 unidad | 45,00 CUP / u | 45,00 CUP |
| Total Ingredientes y Empaque | 518,00 CUP | ||
Paso 2 y 3: Mano de obra y gastos del local
- Mano de obra directa: Si la nómina de 2 pizzeros suma 60.000 CUP al mes y elaboran 1.200 pizzas, el pago por pizza es de 50,00 CUP.
- Gastos indirectos del local: Si los gastos fijos del local (alquiler, gas, corriente, limpieza) suman 70.000 CUP al mes entre 1.200 pizzas, da 58,35 CUP. Como el límite de la Resolución 148/2023 es 1,5 veces la mano de obra ($50 \times 1{,}5 = 75\text{ CUP}$), el valor de 58,35 CUP es plenamente admisible.
Paso 4: Consolidación de la Ficha de Costo y Precio Final
| Renglón del cálculo | Base y explicación | Importe (CUP) |
|---|---|---|
| 1. Materias primas y empaque | Según desglose técnico de ingredientes | 518,00 CUP |
| 2. Mano de obra directa | Salario devengado por unidad elaborada | 50,00 CUP |
| 3. Gastos indirectos de operación | Gastos del local dentro del límite legal de 1,5x | 58,35 CUP |
| COSTO TOTAL DE ELABORACIÓN | Suma directa: 518,00 + 50,00 + 58,35 | 626,35 CUP |
| 4. Margen de ganancia (25%) | 25% de utilidad sobre costo (tope legal hasta 30%) | 156,59 CUP |
| Subtotal antes de impuesto | Costo Total + Utilidad (626,35 + 156,59) | 782,94 CUP |
| 5. Impuesto sobre las Ventas (10%) | 10% tributario legal sobre 782,94 CUP | 78,29 CUP |
| PRECIO FINAL AL PÚBLICO | Subtotal sin impuesto + 10% tributario | 861,23 CUP |
Fabricación vs. Comercialización: No cometas este error
Si administras una tienda minorista y revendes mercancías ya terminadas (galletas, refrescos, ferretería), no debes inventar «mano de obra de fábrica». En la reventa comercial, la base es el Costo de adquisición documentado con factura (precio de compra más fletes y aranceles), al que se le aplican los gastos comerciales, el margen minorista permitido y el 10% de impuesto sobre ventas.
Errores habituales que debes evitar
- Insumos sin factura legal: Comprar materias primas en la calle sin comprobante hace que los inspectores desconozcan ese gasto y consideren tu precio especulativo.
- Mezclar gastos personales: Gastos familiares o combustible de vehículos particulares no son gastos operativos del negocio.
- No actualizar los precios de compra: Mantener fichas con costos antiguos frente a la inflación provoca descapitalización paulatina.
Cómo te ayuda Reven con la ficha de costo de tus productos
En el comercio cubano, donde muchos negocios operan con hojas sueltas difíciles de auditar, Reven incorpora de forma nativa un módulo especializado de Ficha de Costo y Precios directamente en su sistema de inventario y punto de venta:
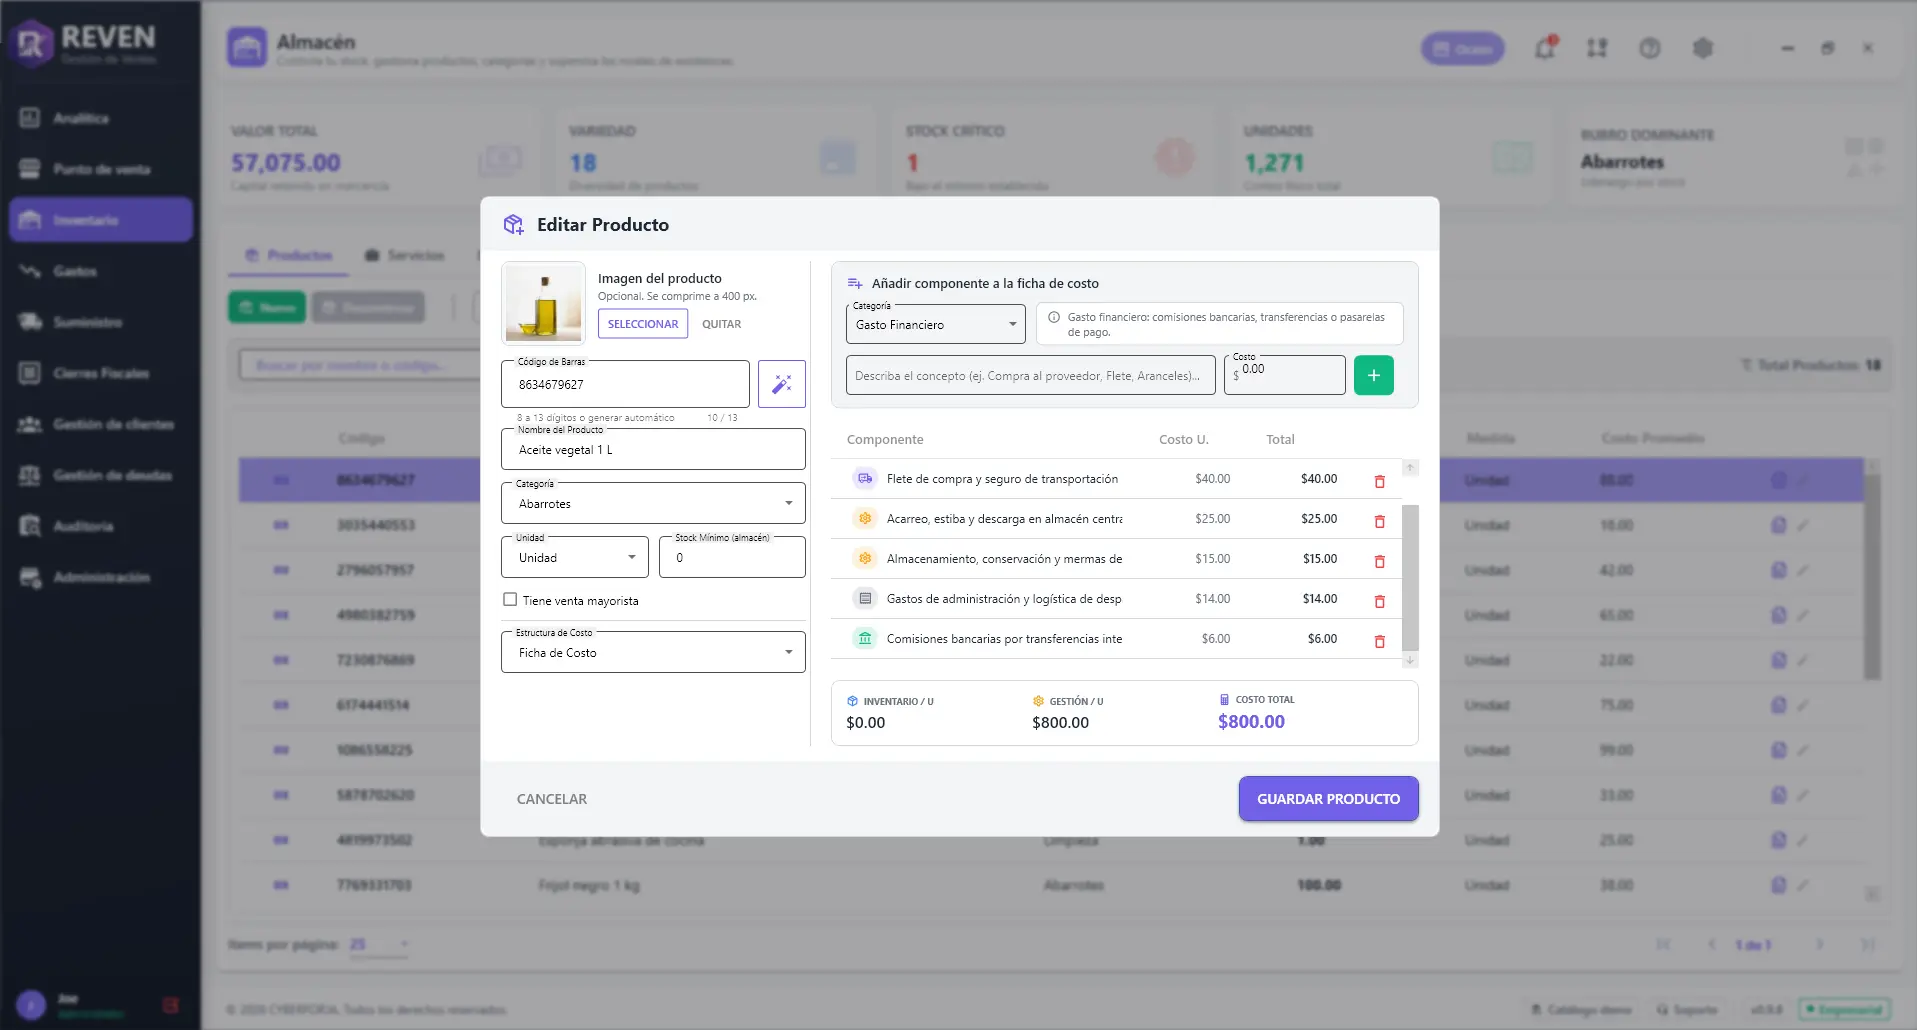
- Estructura Fija o con Ficha de Costo: En cada producto puedes elegir entre costo Fijo (promedio de tus compras, ideal para revender mercancía tal cual) o Ficha de Costo (para productos elaborados, fraccionados o a los que imputas flete y manipulación).
- Insumos físicos conectados al almacén: Puedes armar la ficha vinculando componentes ya creados en tu inventario (por ejemplo, sacos de arroz fraccionados y bolsas), tomando su costo real de compra automáticamente.
- Gastos clasificados bajo cuentas de la ONAT: Imputa rubros reconocidos y deducibles: materias primas, combustible y energía, transportación y flete, manipulación y estiba, salarios directos, depreciación y gastos indirectos.
- Cálculo oficial de margen y precio: Aplica la fórmula legal oficial (Precio = Costo Total × [1 + Margen %]), facilitando respetar el tope del 30% fijado por la Resolución 209/2024 para ventas al sector estatal.
- Exportación oficial en PDF A4 reglamentario: Con un solo clic emites el documento probatorio con membrete fiscal completo, tablas desglosadas por cuentas ONAT y los espacios reglamentarios de firma (Confeccionado por y Aprobado por) para presentar ante inspectores de la DIS, ONAT o MFP.
- Blindaje de costo ante compras: Al reabastecer el almacén, el stock físico sube pero el costo de una ficha ya aprobada y firmada no se altera por sorpresa, evitando variaciones involuntarias de precios en caja.
- Ficha de costo en servicios técnicos: Descuenta automáticamente las piezas de repuesto físicas del almacén al cobrar el servicio en el punto de venta.
Puedes consultar el paso a paso en la guía de Ficha de Costo y Precios del Centro de Ayuda.
¿Quieres automatizar la ficha de costo de tu negocio?
Reven calcula tus costos, aplica los márgenes legales bajo cuentas ONAT y emite la Ficha de Costo oficial en PDF A4 lista para presentar ante inspectores.